

В мае 2026 года доля электромобилей и плагин-гибридов (NEV) в Китае в розничных продажах легковых автомобилей выросла до 63%.
Это означает, что обычные автомобили продаются гораздо хуже электрических, а рынок проходит этап структурной зрелости — и именно он сейчас более показательный, чем месячная цифра.
Парадокс мая
Аналитики Macquarie фиксируют, что доля NEV в общем авторынке Китая продолжает расти. В 2025 году доля новых энергетических авто составила 47,9% от общих продаж — и уже в 2026-м должна перейти отметку в 50%; майские 63% свидетельствуют, что на самом деле этот рубеж перекрыт гораздо быстрее.
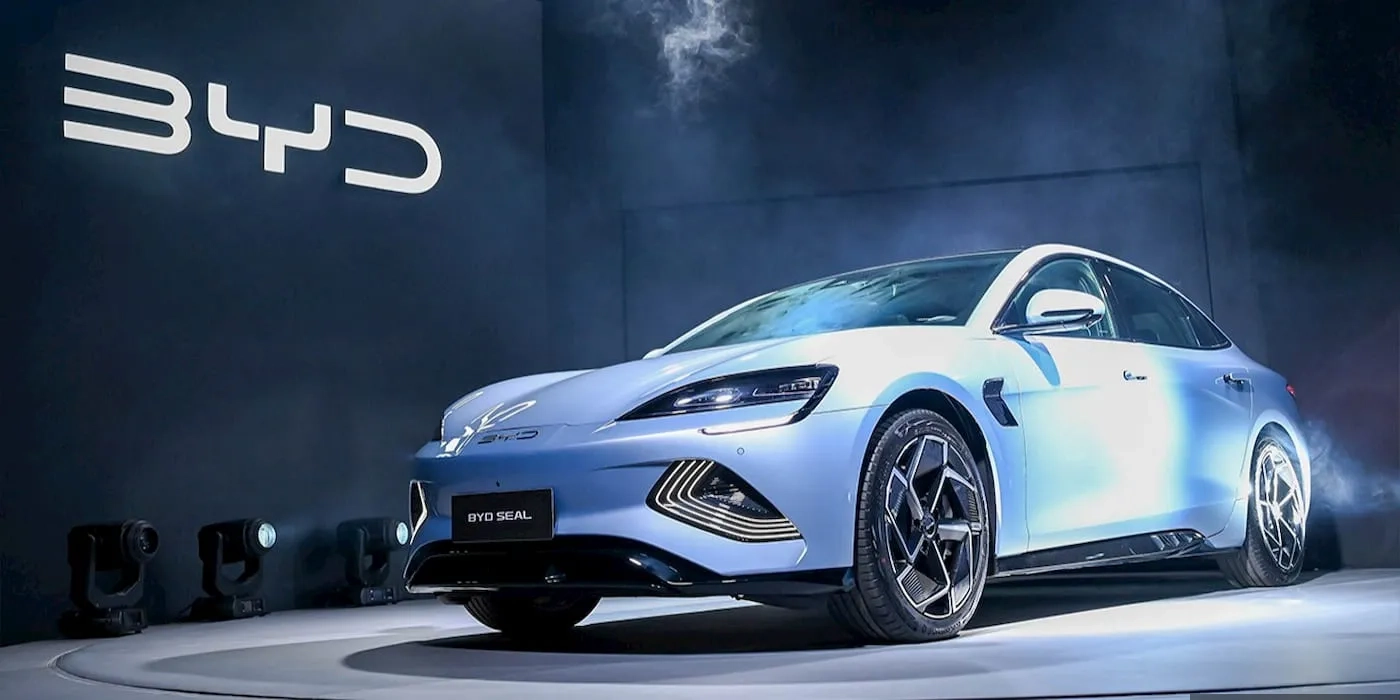
Львиная доля падения объясняется одной компанией – BYD. Ее розничные продажи в Китае в мае сократились на 24,7% в годовом исчислении, при том что по сравнению с апрелем выросли на 19,8%. Поскольку BYD занимает около 27,7% всего оптового рынка NEV в стране, его колебания фактически тянут за собой весь сегмент.
Падения связывают с переходом модельного ряда: компания готовит запуск новых моделей с технологией Flash Charging и усовершенствованными функциями автопилота.
Экспорт как новый двигатель
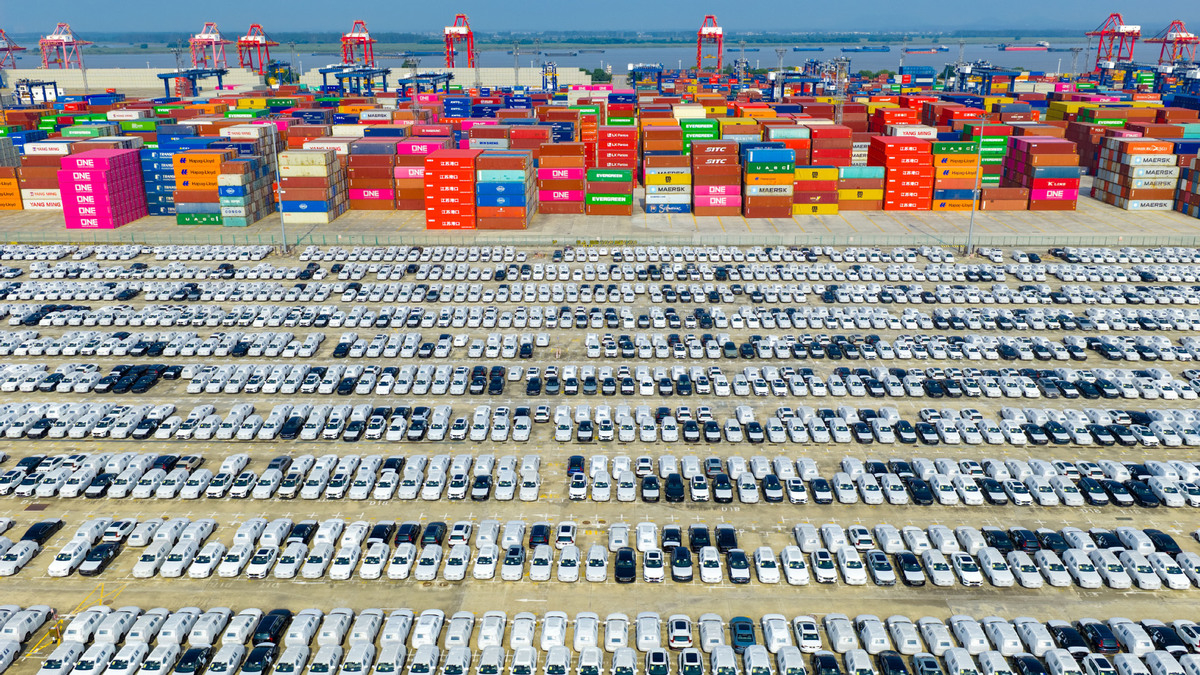
Если домашний рынок демонстрирует признаки зрелости, то зарубежные – стремительного расширения. В мае экспортные продажи BYD выросли на 80% в годовом исчислении, у Geely — на 184%. В 2025 году экспорт NEV из Китая достиг 2,62 млн единиц — это удвоение за год, и темп сохраняется.
Это означает, что китайский автопром превращается из местного феномена в глобального игрока. Как признал исполнительный вице-президент Volkswagen Group China Хань Санчу, темп глобальной конкуренции в сегменте NEV задает именно Китай.
Лидеры – и где кто стоит
В премиумсегменте лучшую динамику в мае показал NIO: +62% YoY и +28% MoM. Компания начала поставки Onvo L80 и обновленной L90, в июне стартуют доставки ES9. Бренды Zeekr и Lynk (группа Geely) суммарно прибавили 18% в годовом измерении – преимущественно благодаря моделям Zeekr 9X и 8X.
Бренд Galaxy в той же группе, напротив, потерял 10% MoM. XPeng стабилен (+4% к апрелю), Li Auto снизился на 2% MoM, при этом менеджмент предупреждает о давлении на маржу из-за изменений в продуктовом миксе. Macquarie ранжирует китайских производителей так: Geely – лидер, далее BYD, NIO, XPeng, Li Auto.
Контекст и прогноз
В январе 2026-го Пекин сменил правила субсидий, после чего продажи заметно изменили структуру. Сейчас идет структурный сдвиг в пользу полностью электрических автомобилей: доля BEV в NEV-рынке в 2026-м выросла до 66,9% — против 58,5% в 2025-м, в то время как плагин-гибриды теряют позиции.
Общая траектория остается восходящей.
По оценкам китайских отраслевых экспертов, к 2030 году NEV составит не менее 70% продаж новых легковых автомобилей в Китае, а количество электрифицированных автомобилей на дорогах страны уже превысило 30 миллионов — то есть каждый десятый автомобиль.
Падение доли обычных авто в этом контексте – не сигнал кризиса, а технический нюанс зрелого рынка, который продолжает переписывать правила глобальной автоиндустрии.